


Finanzfluss Copilot
4,6567.00 Rezensionen
App-Details
- Version
- 2.19.1
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- Finflow GmbH
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
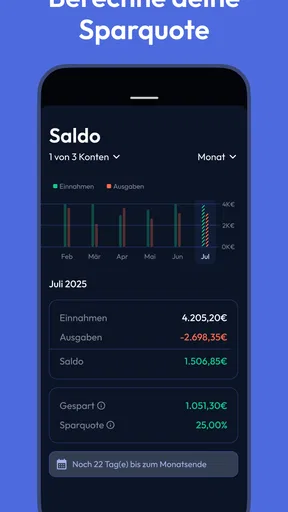
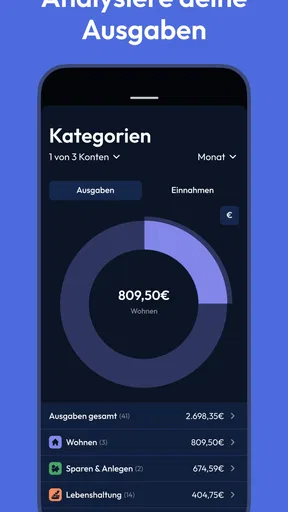
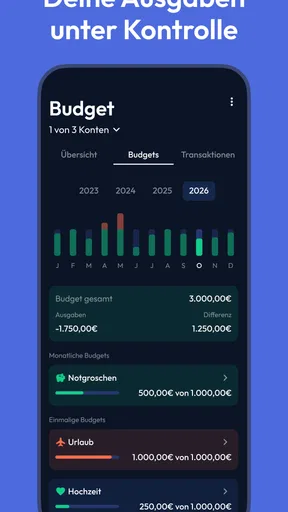
 Analyse von AppCompare
In der ersten Woche reizt mich an Finanzfluss Copilot vor allem die Aussicht, Konten, Ausgaben und Ziele nicht länger über mehrere Apps und Notizen verteilt zu verfolgen. Der Einstieg wirkt aufgeräumt, und die Idee hinter dem Finanzbegleiter ist schnell verständlich: Geldbewegungen sollen an einem Ort sichtbar werden, damit ich leichter erkenne, was im Alltag passiert. Für mich ist das ein guter Start, aber noch kein Grund, die App dauerhaft zu behalten. Entscheidend ist, ob sie auch dann nützlich bleibt, wenn der anfängliche Entdeckerdrang nachlässt.
Das ist eine Finanz-App von Finflow GmbH, die im Finanzbereich zu Hause ist. Sie ist kostenlos nutzbar; für Käufe innerhalb der App werden bei Abrechnung über Google Play Beträge zwischen 8,99 und 69,99 Euro angezeigt. Die Altersfreigabe liegt bei USK ab 0 Jahren. Wer ein möglichst einfaches Haushaltsbuch sucht, sollte trotzdem zuerst überlegen, ob die umfassendere Idee zu den eigenen Gewohnheiten passt: Mehr Überblick ist nur dann hilfreich, wenn man die Informationen regelmäßig anschaut und daraus etwas macht.
Was in den ersten Tagen wirklich hilft
Am Anfang lohnt es sich, nicht gleich jede verfügbare Möglichkeit auszuprobieren. Ich würde zunächst einen überschaubaren Zweck festlegen: etwa herausfinden, ob die regelmäßigen Ausgaben höher sind als gedacht, oder einen Sparplan im Alltag bewusster verfolgen. Wenn man alles auf einmal sortieren möchte, kann die Beschäftigung mit den Finanzen schnell nach einem zusätzlichen Projekt klingen. Ein kleiner Startpunkt macht die App leichter einschätzbar und liefert schneller eine Antwort auf die Frage, ob sie zum eigenen Alltag passt.
Ein praktischer Test ist, nach einem normalen Einkauf kurz zu prüfen, ob sich die Ausgabe so einordnen lässt, wie man es selbst tun würde. Dabei zeigt sich nicht nur, ob die Übersicht verständlich ist, sondern auch, ob die eigene Vorstellung von Ausgabenkategorien zur Darstellung passt. Wenn eine Zuordnung nicht stimmt oder eine Kategorie zu grob wirkt, ist das ein Hinweis darauf, was später Aufmerksamkeit braucht. Ich würde in dieser Phase lieber die eigenen Erwartungen prüfen, statt aus einer einzelnen Ansicht gleich ein Urteil über das gesamte Finanzverhalten abzuleiten.
Wer bereits eine Tabelle oder ein anderes Haushaltsbuch nutzt, muss diese Routine nicht sofort aufgeben. Eine kurze Parallelphase kann helfen, Unterschiede zu erkennen: Welche Informationen sieht man hier schneller, und welche Darstellung ist in der eigenen Tabelle klarer? Der Vergleich sollte nicht zur dauerhaften Doppelarbeit werden. Nach einigen regelmäßigen Blicken kann man entscheiden, ob die App die bisherige Methode ersetzt, sie sinnvoll ergänzt oder schlicht keinen ausreichenden Vorteil bringt.
Der Wert zeigt sich zwischen den Gehaltstagen
Für dauerhaften Nutzen zählt weniger, wie viele Bereiche eine Finanz-App auf einmal abdeckt, als ob sie eine wiederkehrende Entscheidung erleichtert. Ich würde Finanzfluss Copilot deshalb nicht nur öffnen, wenn ich gerade ein Sparziel festlege, sondern auch dann, wenn ich vor einer größeren Ausgabe kurz prüfen möchte, wie sie in den Monat passt. Eine Übersicht ist dabei kein Ersatz für eine eigene Abwägung. Sie kann aber helfen, eine spontane Entscheidung mit dem restlichen Haushaltsbild abzugleichen.
Ein realistischer Alltagstest wäre für mich der Wocheneinkauf nach einem arbeitsreichen Tag. Statt mich später vage zu fragen, warum am Monatsende weniger übrig ist, schaue ich in einem ruhigen Moment auf die erfassten Ausgaben und prüfe, ob der Einkauf zu den übrigen Ausgaben dieser Woche passt. Der nützliche Schritt ist nicht, jeden Betrag zu bewerten, sondern wiederkehrende Muster wahrzunehmen. Wenn die Übersicht eine konkrete Frage beantwortet, etwa ob kleine Besorgungen zusammen stärker ins Gewicht fallen als erwartet, hat sie ihren Platz im Alltag eher verdient.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Auch bei einem Sparziel hilft ein nüchterner Blick. Ich würde ein Ziel nicht als Versprechen behandeln, das jeden Monat unverändert eingehalten werden muss. Unregelmäßige Rechnungen, Reisen oder eine teurere Woche können den verfügbaren Spielraum verschieben. Sinnvoller ist es, den Fortschritt als Orientierung zu nutzen und bei Bedarf die eigene Planung anzupassen. So wird eine Zielanzeige nicht zum Anlass für schlechtes Gewissen, sondern zu einem Anlass, die nächste Entscheidung realistischer zu treffen.
Im Vergleich zu einem klassischen Haushaltsbuch ist der Reiz eines zentralen Finanzüberblicks, weniger zwischen einzelnen Aufzeichnungen wechseln zu müssen. Eine Tabelle bleibt dafür oft flexibler: Wer eigene Formeln, besondere Kategorien oder eine ganz persönliche Darstellung möchte, kann dort genauer festlegen, wie alles aussehen soll. Eine Bank-App wiederum ist praktisch für den Blick auf ein einzelnes Konto, zeigt aber nicht automatisch die gesamte persönliche Finanzlage. Welche Alternative besser passt, hängt deshalb vor allem davon ab, ob man Übersicht, eigene Kontrolle oder möglichst wenig Pflege priorisiert.
Eine gute Routine statt täglicher Kontrolle
Eine Finanzübersicht muss nicht zur täglichen Pflicht werden. Ich würde einen festen, kurzen Termin pro Woche ausprobieren und dabei immer dieselben Fragen stellen: Sind die größeren Ausgaben nachvollziehbar? Gibt es eine Kategorie, die ich genauer ansehen sollte? Hat sich an meinem Sparziel etwas geändert? Eine solche Routine ist oft hilfreicher, als die App häufig nebenbei zu öffnen und jedes einzelne Ereignis zu kommentieren. Sie schafft einen verlässlichen Zusammenhang zwischen den angezeigten Informationen und einer konkreten Handlung.
Ein weniger offensichtlicher, aber wichtiger Punkt ist, dass die Pflegequalität die Aussagekraft jeder Übersicht beeinflusst. Wenn Kategorien nicht zur eigenen Lebensweise passen oder Ausgaben regelmäßig unbeachtet bleiben, wird das Bild zwar ordentlich aussehen, aber nicht unbedingt beim Entscheiden helfen. Ich würde daher zuerst einige wiederkehrende Ausgaben genauer einordnen und die übrigen nur dann nachbearbeiten, wenn die Übersicht tatsächlich unklar ist. Das spart Zeit und verhindert, dass aus Finanzorganisation ein Sortierprojekt ohne Ende wird.
Wer Finanzen gemeinsam mit einer anderen Person organisiert, sollte außerdem vorab klären, welche Informationen man miteinander besprechen möchte und wer welche Aufgabe übernimmt. Eine App kann ein gemeinsames Gespräch über Ausgaben nicht ersetzen. Sie kann aber einen konkreteren Ausgangspunkt bieten, sofern beide Beteiligten dieselben Kategorien ähnlich verstehen. Wenn jede Person eine andere Vorstellung davon hat, was etwa zu Freizeit oder Haushalt gehört, ist eine kurze gemeinsame Absprache nützlicher als eine möglichst detaillierte Einteilung.
Wo die Motivation nachlassen kann
Die häufigste Gefahr bei einer neuen Finanz-App ist für mich nicht eine einzelne fehlende Funktion, sondern die Gewohnheit, sie nach der ersten Sortierphase nicht mehr zu öffnen. Das passiert leicht, wenn die Übersicht zwar interessant aussieht, aber keine konkrete Frage beantwortet. Wer ohnehin selten auf Ausgaben oder Sparvorhaben zurückblickt, sollte sich nicht einreden, dass eine Installation allein das Verhalten verändert. Ein kleiner wiederkehrender Anlass – etwa der Wochenabschluss oder die Planung einer größeren Anschaffung – macht den Nutzen realistischer.
Auch zu viel Aufmerksamkeit kann ermüden. Wer jede Buchung sofort kontrolliert, läuft Gefahr, aus einem hilfreichen Überblick eine ständige Selbstbeobachtung zu machen. Ich würde Benachrichtigungen deshalb nur dann beibehalten, wenn sie tatsächlich zum eigenen Rhythmus passen; stören sie, sollte man prüfen, ob sich die Hinweise in den Einstellungen reduzieren lassen. Für manche Menschen ist ein wöchentlicher Rückblick entspannter und nachhaltiger als häufige Erinnerungen.
Ein weiterer Trade-off ist der Aufwand, der mit einer umfassenden Sicht auf Finanzen einhergehen kann. Je mehr Bereiche man einbezieht, desto mehr muss man darauf achten, dass die Übersicht weiterhin verständlich bleibt. Wer nur wissen will, wie viel auf einem einzelnen Konto liegt, braucht möglicherweise gar keinen breiteren Finanzbegleiter. Eine einfache Bank-App kann für diesen Zweck schneller sein. Wer hingegen den Zusammenhang zwischen mehreren Bereichen verstehen möchte, kann den zusätzlichen Blick als wertvoll empfinden – sofern er bereit ist, die eigene Übersicht gelegentlich zu überprüfen.
Bei sensiblen Finanzinformationen sollte die Entscheidung außerdem nicht allein davon abhängen, wie bequem eine zentrale Ansicht wirkt. Ich würde vor dem Einrichten innehalten und prüfen, ob ich mich mit der Art wohlfühle, wie ich meine finanziellen Informationen in einer solchen App organisieren möchte. Das ist keine Frage, die eine ansprechende Oberfläche für alle beantwortet. Wenn man seine Finanzdaten grundsätzlich lieber nur im jeweiligen Bankzugang betrachtet, ist es vernünftig, bei dieser Lösung zu bleiben, statt sich zu einer umfassenderen Nutzung gedrängt zu fühlen.
Für wen sich der Versuch lohnt
Finanzfluss Copilot passt am ehesten zu Menschen, die mehrere Aspekte ihrer Geldplanung gemeinsam betrachten und aus einem regelmäßigen Überblick konkrete Entscheidungen ableiten möchten. Besonders sinnvoll kann der Ansatz sein, wenn man die eigenen Ausgaben erst einmal besser verstehen oder ein Sparvorhaben bewusster verfolgen will. Auch wer bisher zwischen Notizen, Tabellen und verschiedenen Kontenansichten wechselt, kann ausprobieren, ob eine zentrale Anlaufstelle die Routine vereinfacht.
Weniger passend ist die App für jemanden, der ausschließlich einen Kontostand prüfen möchte, jede Darstellung bis ins Detail selbst gestalten will oder keine zusätzliche Finanzroutine etablieren möchte. In solchen Fällen kann eine Bank-App, eine persönliche Tabelle oder ein sehr schlichtes Haushaltsbuch besser zum eigenen Bedürfnis passen. Ebenso würde ich sie nicht als automatische Lösung für finanzielle Entscheidungen betrachten: Eine Übersicht kann Muster zeigen, aber sie nimmt einem weder die Priorisierung noch die Einschätzung der eigenen Möglichkeiten ab.
Die App ist kostenlos erhältlich und wird mit einem Durchschnitt von 4,3 aus rund 1,8 Tausend Bewertungen genutzt. Mehr als 100 Tausend Installationen zeigen, dass sie bereits viele Menschen erreicht hat; für mich sind solche Zahlen aber nur ein grober Hinweis auf Interesse und kein Beleg dafür, dass sie zur eigenen Arbeitsweise passt. Sinnvoller ist ein persönlicher Test mit einer klaren Aufgabe und einer ehrlichen Prüfung, ob man nach dem ersten Einrichten tatsächlich wiederkommt.
Bei der Entscheidung über zusätzliche Käufe würde ich zunächst beobachten, welche Teile der App man wirklich regelmäßig nutzt. Die bei Google Play abgerechneten In-App-Käufe liegen zwischen 8,99 und 69,99 Euro. Ich würde nichts allein deshalb auswählen, weil eine zusätzliche Option verfügbar ist: Erst wenn der kostenlose Einstieg im eigenen Alltag einen wiederkehrenden Nutzen zeigt, lässt sich vernünftig beurteilen, ob ein Kauf für die persönliche Nutzung überhaupt einen Mehrwert bietet.
Der erste Eindruck
Beim ersten Öffnen der App wirst du von einem sauberen und modernen Design begrüßt. Nichts Überflüssiges, nur das, was wirklich zählt. Die Benutzeroberfläche ist intuitiv gestaltet, sodass du dich schnell zurechtfindest. Ich war besonders beeindruckt, wie schnell die App läuft, selbst auf älteren Geräten. Da scheint jemand wirklich an die Performance gedacht zu haben!
Funktionen, die begeistern
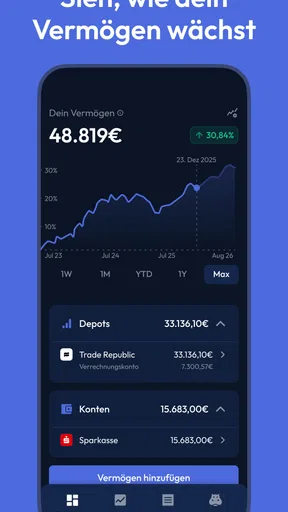
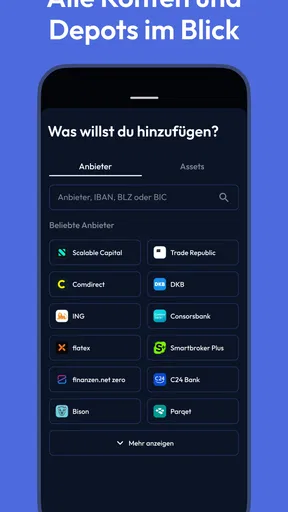
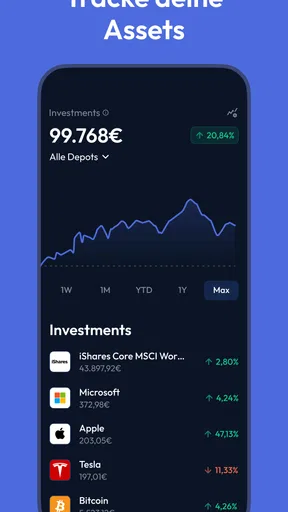
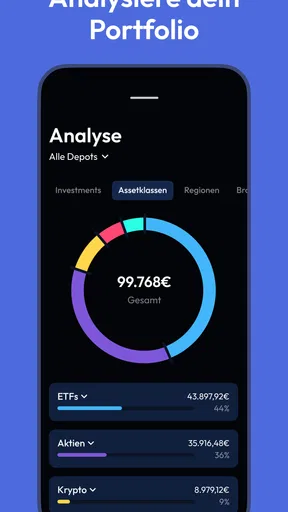
Ein Highlight der App ist die Möglichkeit, all deine Konten an einem Ort zu verwalten. Du kannst Bankkonten, Kreditkarten und sogar Investitionen hinzufügen. Die Synchronisierung erfolgt nahtlos, und es ist beeindruckend, wie schnell Finanzfluss Copilot alle Daten aktualisiert. Budgetplanung ist ein weiteres starkes Feature. Du kannst Kategorien erstellen und sehen, wo dein Geld hingeht, was ehrlich gesagt ein echter Augenöffner sein kann.
Ein weiteres Feature, das mir besonders gefallen hat, ist die Möglichkeit, Sparziele zu setzen. Wenn du schon immer einmal auf etwas Größeres sparen wolltest, hilft dir die App, den Fortschritt zu verfolgen und motiviert dich, dranzubleiben. Die Erinnerungen sind nicht aufdringlich, sondern eher wie ein kleiner Schubs in die richtige Richtung.
Die Community macht den Unterschied
Was Finanzfluss Copilot wirklich einzigartig macht, ist die Community-Funktion. Du kannst dich mit anderen Nutzern vernetzen, Tipps austauschen und sogar an Challenges teilnehmen, um deine Finanzen noch besser in den Griff zu bekommen. Es ist toll, zu sehen, wie andere ihre finanziellen Ziele erreichen und sich gegenseitig motivieren. Diese soziale Komponente macht die App wirklich lebendig und motivierend.
Datenschutz und Sicherheit
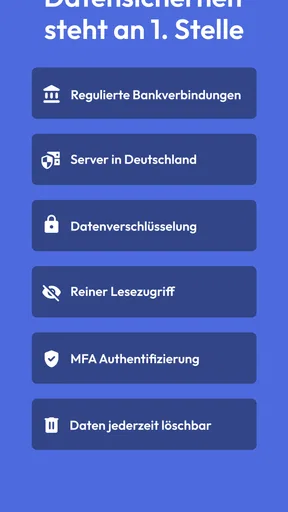
Ich weiß, dass Datenschutz ein großes Thema ist, besonders wenn es um Finanzdaten geht. Die App verwendet eine starke Verschlüsselungstechnologie, um deine Daten zu schützen. Außerdem kannst du die Zwei-Faktor-Authentifizierung aktivieren, was ein zusätzliches Sicherheitslevel bietet. Die Entwickler haben wirklich darauf geachtet, dass deine Daten sicher sind, was beruhigend ist.
Was könnte verbessert werden?
Natürlich ist keine App perfekt, und auch Finanzfluss Copilot hat seine Schwächen. Manchmal sind die Benachrichtigungen etwas zu häufig, was ein wenig störend sein kann. Aber das ist eine Kleinigkeit, die leicht durch Anpassung der Einstellungen behoben werden kann. Auch wäre es schön, wenn es mehr Integrationen mit anderen Finanzdiensten gäbe, aber ich bin sicher, dass die Entwickler ständig daran arbeiten, die App zu verbessern.
Abschließend kann ich sagen, dass Finanzfluss Copilot eine der besten Finanz-Apps ist, die ich je benutzt habe. Sie ist benutzerfreundlich, umfangreich und bietet eine tolle Community-Integration. Wenn du deine Finanzen im Griff haben möchtest, ohne dass es sich nach Arbeit anfühlt, dann ist diese App definitiv einen Blick wert. Also, schnapp dir dein Smartphone und probiere es aus!
Vorteile
- Intuitive Benutzeroberfläche und einfache Navigation.
- Umfassende Finanzübersicht in Echtzeit.
- Personalisierte Budgetierung und Sparziele.
- Integration mit mehreren Bankkonten möglich.
- Regelmäßige Sicherheitsupdates und Datenschutz.
Nachteile
- Keine Offline-Funktionalität verfügbar.
- Premium-Funktionen sind kostenpflichtig.
- Manchmal langsame Synchronisation.
- Eingeschränkte Anpassungsmöglichkeiten.
- Benachrichtigungen können überwältigend sein.
Häufig gestellte Fragen zu Finanzfluss Copilot
Was ist Finanzfluss Copilot und wie funktioniert es?
Finanzfluss Copilot ist eine Finanzverwaltungs-App, die Nutzern hilft, ihre Finanzen effizient zu organisieren. Die App bietet Funktionen wie Budgetierung, Ausgabenverfolgung und Berichte, um finanzielle Entscheidungen zu erleichtern. Sie synchronisiert sich mit Ihren Bankkonten, um einen umfassenden Überblick über Ihre finanzielle Situation zu bieten.
Ist Finanzfluss Copilot sicher zu verwenden?
Ja, Finanzfluss Copilot legt großen Wert auf Sicherheit. Die App verwendet Verschlüsselungstechnologien, um Ihre Daten zu schützen, und hält sich an die neuesten Datenschutzrichtlinien. Darüber hinaus haben Sie die Kontrolle über Ihre Daten und können wählen, was Sie mit der App teilen möchten.
Welche Funktionen bietet Finanzfluss Copilot?
Finanzfluss Copilot bietet eine Vielzahl von Funktionen wie Budgetplanung, automatische Erkennung von Ausgaben, analytische Berichte und personalisierte Finanztipps. Die App hilft Ihnen, Ihre Ausgaben zu überwachen und finanziell klügere Entscheidungen zu treffen. Sie können auch Ziele setzen und den Fortschritt verfolgen.
Ist Finanzfluss Copilot kostenlos oder gibt es Kosten?
Finanzfluss Copilot bietet eine kostenlose Basisversion mit vielen nützlichen Funktionen. Für erweiterte Funktionen und tiefere Analysen gibt es eine Premium-Version, die gegen eine monatliche oder jährliche Gebühr erhältlich ist. Nutzer können die App kostenlos testen, bevor sie sich für ein Abonnement entscheiden.
Welche Plattformen werden von Finanzfluss Copilot unterstützt?
Finanzfluss Copilot ist sowohl für Android- als auch für iOS-Geräte verfügbar. Die App kann im Google Play Store und im Apple App Store heruntergeladen werden. Sie ist mit den meisten modernen Smartphones kompatibel und bietet eine benutzerfreundliche Oberfläche für eine nahtlose Nutzung.


